Vente d'or au Canada : impôt sur les gains en capital (ARC)
L'impôt sur les gains en capital à la vente d'or au Canada surprend bien des gens, parce que l'achat semblait si simple — les lingots d'investissement sont même exonérés de TPS/TVH. Mais l'achat et la vente relèvent de règles différentes, et la vente appartient au régime des gains en capital de l'Agence du revenu du Canada. Ce guide explique comment l'ARC traite une vente, le cas des bijoux hérités — la question la plus fréquente sur les forums fiscaux — et quoi faire de l'or usagé.
Information générale seulement, fondée sur les règles publiées de l'ARC — pas un conseil fiscal. Si de grosses sommes sont en jeu, confirmez votre situation auprès d'un fiscaliste canadien.
Première question : bien en immobilisation, ou entreprise ?
Pour la plupart des particuliers, l'or acheté et détenu comme placement est un bien en immobilisation. Vendez-le plus cher qu'il ne vous a coûté et le profit est un gain en capital : la moitié du gain s'ajoute à votre revenu de l'année et est imposée à votre taux marginal. Il n'existe pas de taux d'imposition spécial pour l'or, ni de période de détention minimale — le traitement est le même que vous ayez gardé le lingot un mois ou dix ans.
L'exception compte si vous négociez activement. Si l'achat et la revente de métal sont en fait une entreprise pour vous — transactions fréquentes, détentions courtes, métal acheté avec de l'argent emprunté dans l'intention de revendre vite — l'ARC peut traiter la totalité du profit comme un revenu d'entreprise, imposé en entier plutôt qu'à la moitié comme un gain en capital. Les investisseurs ordinaires qui achètent, conservent et vendent à l'occasion ne sont pas dans cette catégorie, mais les acheteurs fréquents d'or usagé devraient lire la section plus bas.
Comment le gain se calcule
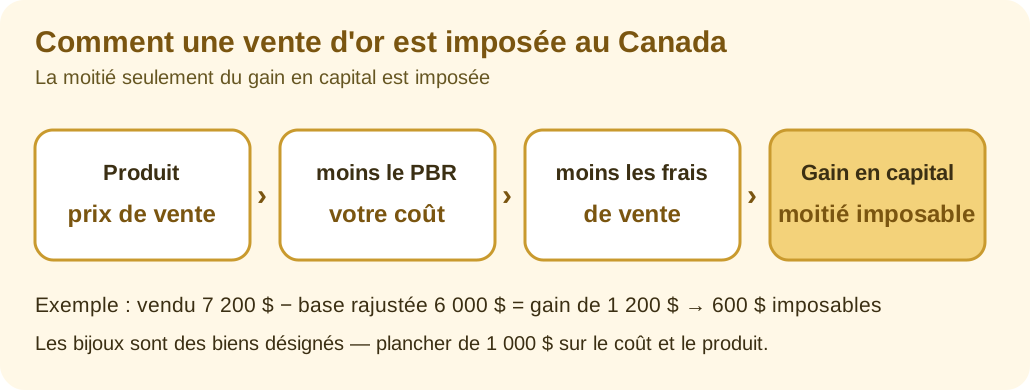
La formule est : produit de la disposition − prix de base rajusté (PBR) − frais de vente = gain en capital. Votre PBR est ce que vous avez payé, prime du négociant comprise — une raison de plus de garder la facture. Les frais de vente, comme une commission ou l'expédition à un acheteur, réduisent le produit.
Deux précisions. D'abord, si vous possédez plusieurs biens identiques — par exemple dix pièces Feuille d'érable en or d'une once achetées à des moments différents — les règles de l'ARC sur les biens identiques les regroupent à un coût moyen plutôt que de suivre chaque pièce séparément. Ensuite, les négociants ne vous remettent pas de feuillet fiscal pour gains en capital lors d'une vente de lingots. L'obligation de déclarer vous revient, à l'annexe 3 de votre déclaration, que vous ayez vendu à un négociant, à un numismate ou à un particulier. Notre guide sur la vente d'or au Canada couvre le processus de vente lui-même, et l'estimateur de vente d'or montre ce qu'une vente rapporte avant impôt.
J'ai hérité de bijoux, puis je les ai vendus. Cet argent est-il imposable ?
C'est la question des forums fiscaux, et la réponse a deux moitiés — parce que le Canada impose la succession, pas l'héritier.
Le Canada n'a pas d'impôt sur les successions. Vous ne déclarez pas les bijoux hérités comme un revenu. À la place, au décès d'une personne, la Loi de l'impôt sur le revenu la répute avoir disposé de ses biens en immobilisation à leur juste valeur marchande immédiatement avant le décès (la règle de la « disposition réputée »), et tout gain accumulé jusque-là est réglé sur la déclaration finale du défunt, payé par la succession.
Cette valeur réputée devient votre prix de base. Si le collier en or de votre mère valait 6 000 $ à la date de son décès, votre PBR est de 6 000 $ — qu'elle l'ait payé 600 $ en 1985 ou non. Vendez-le plus tard 7 200 $ et votre gain en capital est de 1 200 $, dont la moitié est imposable. Vendez-le 6 000 $ ou moins et il n'y a aucun gain. Voilà pourquoi faire évaluer les bijoux à la date du décès — une évaluation, ou au moins des photos datées et les documents de la succession — vaut de l'argent réel plus tard.
Les règles des biens à usage personnel désignés pour les bijoux
Les bijoux et les pièces de monnaie sont nommés expressément dans la Loi de l'impôt sur le revenu comme biens à usage personnel désignés — des biens à usage personnel qui ont tendance à conserver ou à prendre de la valeur. Deux règles spéciales en découlent :
- Le seuil de 1 000 $. Au calcul d'un gain sur un bien à usage personnel, votre coût et votre produit sont tous deux réputés être d'au moins 1 000 $. Vendez une petite pièce héritée 900 $ qui coûtait (ou valait) 700 $, et les chiffres réputés sont 1 000 $ et 1 000 $ — aucun gain à déclarer. Beaucoup de petites pièces héritées tombent entièrement sous ce seuil.
- Les pertes sont cloisonnées. Une perte sur un bien à usage personnel désigné ne peut s'appliquer qu'à des gains sur d'autres biens à usage personnel désignés — reportable 3 ans en arrière ou 7 ans en avant — et non à des gains sur des actions ou des immeubles. Une perte sur un bien à usage personnel ordinaire qui n'est pas un bien désigné ne peut pas être réclamée du tout.
Paie-t-on de l'impôt sur la vente d'or usagé au Canada ?
Oui — le même cadre s'applique, et c'est le point que les vendeurs d'or usagé manquent le plus souvent. Vendre des bijoux brisés, de l'or dentaire ou des rebuts à un négociant est une disposition, exactement comme vendre un lingot. Si l'or usagé vous appartenait personnellement, les règles des biens à usage personnel désignés ci-dessus s'appliquent, seuil de 1 000 $ compris. Si vous l'avez acheté comme placement, c'est un bien en immobilisation et un gain au-dessus de votre PBR est imposable. Et si vous prenez l'habitude d'acheter de l'or usagé pour le fondre et le revendre, ce comportement peut faire de vous un négociant aux yeux de l'ARC, avec des profits imposés comme revenu d'entreprise.
Un avertissement pratique : un négociant qui vous paie comptant ne rend pas la vente invisible ni libre d'impôt. Les grosses transactions en espèces ont leurs propres règles de déclaration CANAFE pour le négociant, et rien de tout cela ne produit votre déclaration à votre place — le gain, s'il y en a un, demeure le vôtre à déclarer.
Les registres à conserver
- Les factures d'achat indiquant la date, le poids, la pureté et le prix payé — c'est ce qui établit votre PBR.
- Pour les pièces héritées : l'évaluation à la date du décès, l'expertise ou les documents de la succession, plus des photographies.
- Les reçus de vente du négociant ou de l'acheteur, avec la date et le montant.
- Vos calculs de PBR si vous possédez des biens identiques achetés à des prix différents.
Gardez-les avec vos documents fiscaux de l'année de la vente. Si les montants sont importants, ou si une succession est en cause, le guide des gains en capital de l'ARC (T4037) et un fiscaliste sont la prochaine étape — nos questions fréquentes sur l'or au Canada couvrent les taxes à l'achat (exonération de TPS/TVH et taxe provinciale sur les bijoux) qui accompagnent ce guide.
Foire aux questions
Dois-je payer un impôt sur les gains en capital quand je vends de l'or au Canada ?
Généralement oui, si vous vendez plus cher que votre prix de base rajusté. Pour un particulier qui détient l'or comme placement, le profit est un gain en capital et la moitié s'ajoute à votre revenu, imposée à votre taux marginal. Il n'y a ni taux spécial pour l'or, ni période de détention minimale.
J'ai hérité de bijoux, puis je les ai vendus. Cet argent est-il imposable ?
Vous ne devez aucun impôt pour en avoir hérité — le Canada n'a pas d'impôt sur les successions, et la succession règle tout gain accumulé jusqu'à la date du décès. Votre prix de base est la juste valeur marchande des bijoux à cette date; vous n'êtes donc imposé que sur la croissance au-dessus de cette valeur au moment de vendre, sous réserve du seuil de 1 000 $ expliqué plus haut.
Paie-t-on de l'impôt sur la vente d'or usagé au Canada ?
Oui, potentiellement. Une vente d'or usagé est une disposition comme les autres. Les bijoux usagés personnels relèvent des règles des biens à usage personnel désignés (seuil de 1 000 $ compris); l'or usagé acheté comme placement est un bien en immobilisation; et l'achat-revente habituel peut être imposé comme revenu d'entreprise.
Le négociant déclare-t-il ma vente d'or à l'ARC ?
Les négociants ne remettent pas de feuillets fiscaux pour gains en capital lors de ventes de lingots ou de bijoux — le calcul et la déclaration du gain à l'annexe 3 sont votre responsabilité. Des règles distinctes contre le blanchiment d'argent (CANAFE) s'appliquent aux grosses transactions en espèces, mais elles ne remplissent pas votre déclaration à votre place.
Et si je vends mon or à perte ?
Pour les lingots d'investissement détenus comme biens en immobilisation, une perte en capital peut compenser d'autres gains en capital. Pour les bijoux et les pièces — des biens à usage personnel désignés — une perte ne peut servir que contre des gains sur d'autres biens à usage personnel désignés, reportable 3 ans en arrière ou 7 ans en avant. Les pertes sur les biens à usage personnel non désignés ne peuvent pas être réclamées.